お気軽にお問い合わせください。
営業時間:
10:00~19:00
住宅ローン控除を賢く利用して経済的負担を軽減しよう
住宅ローン控除とは?基礎知識を押さえよう
- 住宅ローン控除は最大40万円の所得税控除が受けられる!
- 対象となるローンや物件の条件を確認しておこう
- 控除を受けるための手続きや必要書類を理解する
- 適切な借入額を見極め、賢く返済計画を立てる
- 税制改正による控除内容の変更にも注意が必要
- 専門家に相談して、最適なプランを見つける
- 控除を有効活用して理想のマイホームを手に入れよう
住宅ローンを利用してマイホームを購入する際、住宅ローン控除は大変有利な制度です。この控除を活用することで、毎年の税負担を軽減することができ、長期的な経済的メリットを享受することが可能です。本ページでは、住宅ローン控除の基本的な仕組みや、その利点について詳しく解説していきます。
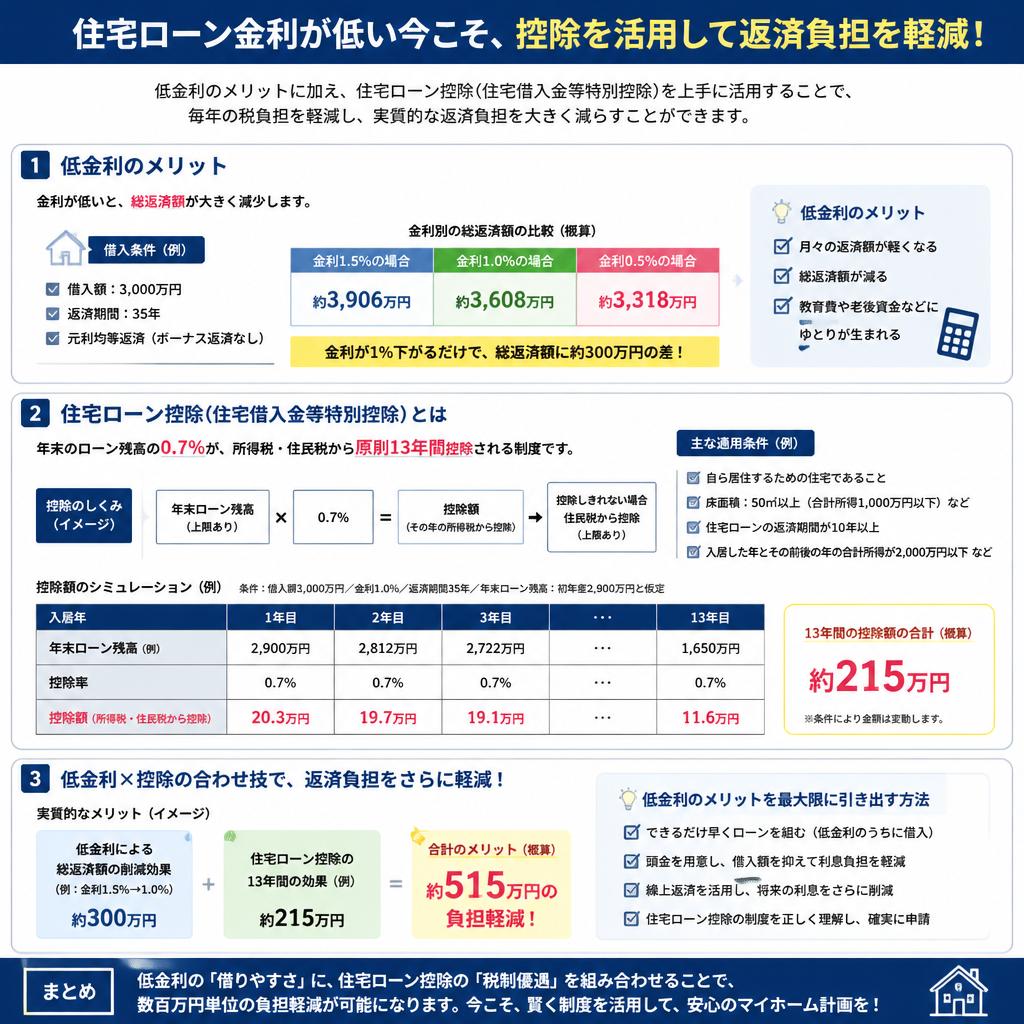
金利と住宅ローン控除の関係
賢い住宅ローン控除の活用法
-
Point 01
低金利のメリットを最大限に引き出す現在の住宅ローン金利は歴史的に低水準ですが、この機会を利用して長期的なメリットを享受することが重要です。金利が低い間に借入を行い、住宅ローン控除を請求することで、返済額を抑えることが可能です。特に、初年度の控除額が大きいため、計画的に活用するとよいでしょう。 -
Point 02
適切なタイミングでの借入がカギ住宅購入を考えている方は、タイミングを見計らって借入を行うことが重要です。市場の動向を注視し、低金利の時期に契約することで、住宅ローン控除の最大の恩恵を受けることができます。また、物件購入後すぐに控除申請を行うことで、早期に返済負担を軽減できるでしょう。 -
Point 03
専門家と相談し最適プランを構築住宅ローン控除を賢く活用するためには、専門家のアドバイスが役立ちます。不動産業者やファイナンシャルプランナーと相談することで、自分に合った借入方法や返済計画を策定できます。控除の申請に必要な書類や条件など、専門的な知識を取り入れ、自分にとって最適なプランを見つけることが大切です。
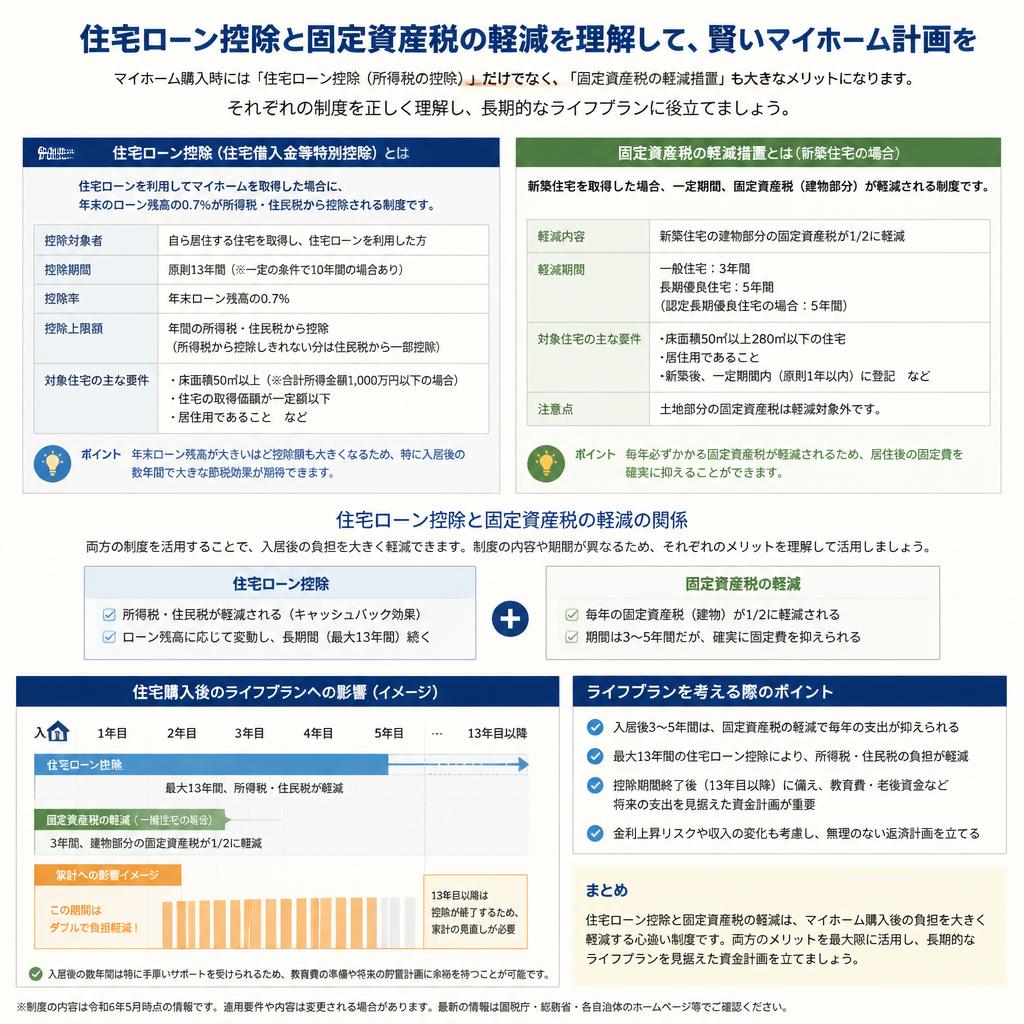
固定資産税とのしっかりした関係
住宅ローンを利用してマイホームを手に入れる際、多くの方が気になるのが「住宅ローン控除」です。この制度は、住宅ローンを利用して住宅を購入した際に、一定の税金を控除できる制度であり、上手に活用することで大きなメリットを得ることができます。
まず、住宅ローン控除は、一定の条件を満たすことによって、毎年の所得税から控除を受けられる仕組みです。控除額は、借入金額や控除率によって異なるため、具体的な金額は個々の状況に応じて異なります。一般的には、住宅を購入した年から10年間、毎年所得税から一定額が控除されます。つまり、住宅購入に際しての初期費用を少しでも軽減できるチャンスを提供してくれます。
住宅ローン控除と合わせて考えておきたいのが「固定資産税の軽減」です。新築住宅を購入する際には、一定の条件を満たせば、固定資産税が軽減される場合があります。この軽減措置は、住宅購入の際の重要な要素となるだけでなく、長期的なライフプランにも影響を与える可能性があります。住宅を購入した後に予想以上に固定資産税がかかってしまった場合、家計に与える負担が大きくなってしまいます。このため、住宅ローン控除と固定資産税の軽減制度は、購入後の生活に密接に関連している点をしっかり理解しておくことが重要です。
また、住宅ローン控除を利用する際は、長期の視点で計画を立てることも大切です。例えば、万が一金利が上昇した場合、返済額が増える可能性がありますが、控除を受けていることでその負担を軽減できることが期待できます。この点からも、長期間にわたりローンを利用する際のプランニングが効果的です。さらに、お住まいを購入する際に用意する資金の計画も大変重要です。頭金を多く支払うことができれば、ローンの借入額を減少させ、将来的な利息負担を軽減できるだけでなく、控除の影響も受けやすくなります。
このように、住宅ローン控除は単なる税金の軽減だけでなく、住宅購入後のライフプランにも直結し、長期的な家計の安定に寄与します。計画的に制度を活用し、固定資産税の軽減やその他のメリットを十分に享受するためには、専門家のアドバイスを受けることも有効です。しっかりとした情報を基に、賢く住宅ローン控除を活用していきましょう。
まず、住宅ローン控除は、一定の条件を満たすことによって、毎年の所得税から控除を受けられる仕組みです。控除額は、借入金額や控除率によって異なるため、具体的な金額は個々の状況に応じて異なります。一般的には、住宅を購入した年から10年間、毎年所得税から一定額が控除されます。つまり、住宅購入に際しての初期費用を少しでも軽減できるチャンスを提供してくれます。
住宅ローン控除と合わせて考えておきたいのが「固定資産税の軽減」です。新築住宅を購入する際には、一定の条件を満たせば、固定資産税が軽減される場合があります。この軽減措置は、住宅購入の際の重要な要素となるだけでなく、長期的なライフプランにも影響を与える可能性があります。住宅を購入した後に予想以上に固定資産税がかかってしまった場合、家計に与える負担が大きくなってしまいます。このため、住宅ローン控除と固定資産税の軽減制度は、購入後の生活に密接に関連している点をしっかり理解しておくことが重要です。
また、住宅ローン控除を利用する際は、長期の視点で計画を立てることも大切です。例えば、万が一金利が上昇した場合、返済額が増える可能性がありますが、控除を受けていることでその負担を軽減できることが期待できます。この点からも、長期間にわたりローンを利用する際のプランニングが効果的です。さらに、お住まいを購入する際に用意する資金の計画も大変重要です。頭金を多く支払うことができれば、ローンの借入額を減少させ、将来的な利息負担を軽減できるだけでなく、控除の影響も受けやすくなります。
このように、住宅ローン控除は単なる税金の軽減だけでなく、住宅購入後のライフプランにも直結し、長期的な家計の安定に寄与します。計画的に制度を活用し、固定資産税の軽減やその他のメリットを十分に享受するためには、専門家のアドバイスを受けることも有効です。しっかりとした情報を基に、賢く住宅ローン控除を活用していきましょう。
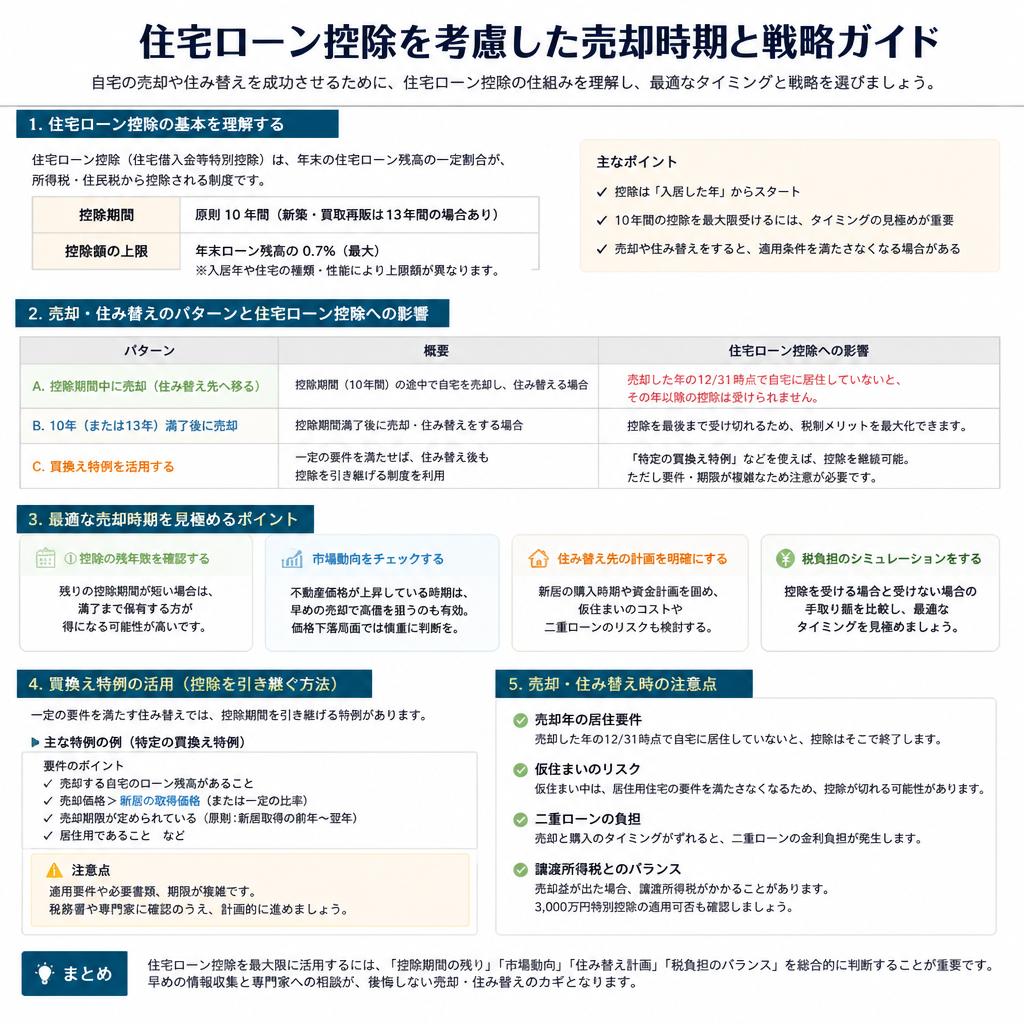
自宅売却と住み替え時のポイント
自宅の売却や住み替えを検討する際、住宅ローン控除を有効に活用することは非常に重要です。売却時期を選定する際には、住宅ローン控除の適用を受けられる期間を考慮し、最適なタイミングを見極める必要があります。特に、住宅ローン控除を最大限に活かすためには、売却と新たな不動産購入をセットで考えるのが鉄則です。
住宅ローン控除は、自己居住用の不動産に適用されるため、売却を決めた後の新しい住まいの購入計画も検討する際には、その控除がどのように影響するのかを考慮しましょう。また、住宅ローン控除を受けている間に売却すると、売却後にも元の控除が効力を持つかどうかや、その支払い状況にも注目が必要です。
例えば、売却が決定した不動産の購入価格が適正であった場合、売却益によって新たな物件を購入する際に、前回の住宅ローン控除をそのまま引き継ぐことができる場合もあります。このように、控除の活用はただの経済的メリットだけでなく、将来のライフプランにも大きな影響を及ぼします。特に、経済状況や市場の変化に応じて、売却戦略を組み立てることが求められます。
例えば、控除期間を最大限に活かすために、売却と購入をセットで行う際は、早めに計画を立て、その調整を行うことで、資金の流れをスムーズにし、税制面での優遇を得ることも可能です。また、売却に際し、不動産会社選びは重要な要素です。町田市エリアの不動産市場を熟知した専門家に相談することで、売却の進め方のアドバイスを受けることができます。
住宅ローン控除だけでなく、売却に関するさまざまな戦略を取り入れることで、スムーズな取引を実現し、経済的メリットの最大化を図ることができるのです。売却を考えている方は、ぜひこの機会に住宅ローン控除を意識した戦略を取り入れた計画を立ててください。
住宅ローン控除は、自己居住用の不動産に適用されるため、売却を決めた後の新しい住まいの購入計画も検討する際には、その控除がどのように影響するのかを考慮しましょう。また、住宅ローン控除を受けている間に売却すると、売却後にも元の控除が効力を持つかどうかや、その支払い状況にも注目が必要です。
例えば、売却が決定した不動産の購入価格が適正であった場合、売却益によって新たな物件を購入する際に、前回の住宅ローン控除をそのまま引き継ぐことができる場合もあります。このように、控除の活用はただの経済的メリットだけでなく、将来のライフプランにも大きな影響を及ぼします。特に、経済状況や市場の変化に応じて、売却戦略を組み立てることが求められます。
例えば、控除期間を最大限に活かすために、売却と購入をセットで行う際は、早めに計画を立て、その調整を行うことで、資金の流れをスムーズにし、税制面での優遇を得ることも可能です。また、売却に際し、不動産会社選びは重要な要素です。町田市エリアの不動産市場を熟知した専門家に相談することで、売却の進め方のアドバイスを受けることができます。
住宅ローン控除だけでなく、売却に関するさまざまな戦略を取り入れることで、スムーズな取引を実現し、経済的メリットの最大化を図ることができるのです。売却を考えている方は、ぜひこの機会に住宅ローン控除を意識した戦略を取り入れた計画を立ててください。
お問い合わせ:疑問を解消しよう!
住宅ローン控除は、住宅を取得する際に支払った住宅ローンの利息を税金から控除できる制度で、住宅購入者にとって非常にメリットの多い制度です。この制度を賢く活用することで、住宅を購入する際の経済的負担を大きく軽減できます。特に、現在の低金利の時代においては、住宅ローン控除をしっかりと利用することで、実質的な負担をさらに抑えることが可能です。
具体的には、控除を受けるためには一定の条件を満たす必要があります。具体的には、控除の対象となるのは自ら居住する用の住宅であり、一定の要件を満たす住宅ローン契約である必要があります。控除率や控除できる金額は年々変動するため、最新の情報をもとに判断することが重要です。
また、住宅ローン控除と固定資産税の軽減についてもしっかり把握しておくことが必要です。住宅ローン控除があることで、長期的な視点で考えると全体の支出が減少し、さらには固定資産税の軽減も考慮することで、住宅購入後のライフプランにおいても大きなプラスとなるでしょう。
自宅の売却や住み替えを考えている方にとって、住宅ローン控除の情報は欠かせない要素です。特に売却時期や具体的な戦略を練る際には、住宅ローン控除が与える影響を見極めることが大切です。どのタイミングで売却するか、あるいは購入するかは、住宅ローン控除を意識しておくことで賢く選択することができます。
もし住宅ローン控除や不動産に関する疑問やお悩みを抱えている方がいれば、ぜひ当社までお問い合わせください。経験豊富な専門スタッフが、丁寧にサポートさせていただきます。お気軽にご連絡をお待ちしております。
具体的には、控除を受けるためには一定の条件を満たす必要があります。具体的には、控除の対象となるのは自ら居住する用の住宅であり、一定の要件を満たす住宅ローン契約である必要があります。控除率や控除できる金額は年々変動するため、最新の情報をもとに判断することが重要です。
また、住宅ローン控除と固定資産税の軽減についてもしっかり把握しておくことが必要です。住宅ローン控除があることで、長期的な視点で考えると全体の支出が減少し、さらには固定資産税の軽減も考慮することで、住宅購入後のライフプランにおいても大きなプラスとなるでしょう。
自宅の売却や住み替えを考えている方にとって、住宅ローン控除の情報は欠かせない要素です。特に売却時期や具体的な戦略を練る際には、住宅ローン控除が与える影響を見極めることが大切です。どのタイミングで売却するか、あるいは購入するかは、住宅ローン控除を意識しておくことで賢く選択することができます。
もし住宅ローン控除や不動産に関する疑問やお悩みを抱えている方がいれば、ぜひ当社までお問い合わせください。経験豊富な専門スタッフが、丁寧にサポートさせていただきます。お気軽にご連絡をお待ちしております。
Contact
お問い合わせ
Contact
このサイトはreCAPTCHAとGoogleによって保護されており、Googleの
プライバシーポリシー と
利用規約が適用されます。
Instagram
インスタグラム
インスタグラム
Related
関連記事
Related
関連記事
-
 2026.07.03新たな住まいへの第一歩を踏み出す!
-
 2026.08.09住み替えを有利に進めるための確定申告の知識
-
 2026.09.10物件購入と税金の関連性 住民税/相続税
-
 2026.09.08角住戸の魅力、ここに集結!
-
 2026.09.04ペアローンで夢の住まいを手に入れる!
-
 2026.09.01マンションの長期修繕計画 知っておくべきこと
-
 2026.08.17生活の質を向上させる新たな住まいの提案
-
 2026.08.16相場動向を読み解く!投資成功の鍵を握る不動産戦略
-
 2026.06.23買い替えのご相談 | 東京都町田の不動産売却ならハウスドゥ 町田駅前
-
 2026.07.18夏の住宅市場を味方に!
-
 2026.07.12共有名義で資産管理を賢く進化させる!
-
 2026.08.06住宅買い替え時の抵当権抹消の手続きとは?
-
 2026.07.13不動産購入のコストを完全解説!
-
 2026.08.14相模原市での住み替え、一歩踏み出そう!
-
 2026.07.19再販物件でスマートな住み替えを実現しよう!
-
 2026.08.27購入から住み替えまで、あなたの未来をサポートするローン特約
-
 2026.06.23住み替えのご提案 | 東京都町田の不動産売却ならハウスドゥ 町田駅前
-
 2026.08.24スムーズな住み替えを実現する引渡猶予の活用法
-
 2026.07.30成年後見人と進める安心の住み替えサポート
-
 2026.07.21住み替えの新常識!3000万円特別控除で賢く資産形成